
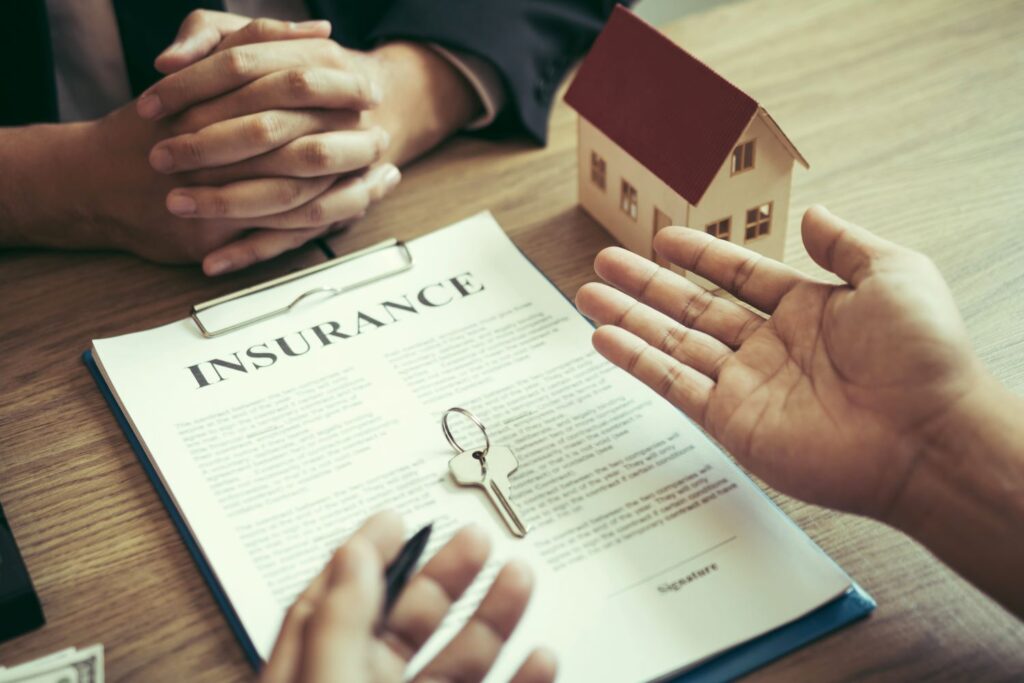
การตัดสินใจเลือกสินเชื่อสำหรับการซื้อบ้านหรือที่อยู่อาศัยไม่ใช่เรื่องง่าย เนื่องจากมีตัวเลือกหลากหลายชนิดที่อาจทำให้คุณสับสน โดยเฉพาะเมื่อคุณต้องการ เปรียบเทียบ สินเชื่อ บ้านและ สินเชื่อที่อยู่อาศัย ที่มีข้อเสนอและเงื่อนไขต่างกันไปในแต่ละธนาคารหรือสถาบันการเงิน ในบทความนี้เราจะพาคุณไปทำความเข้าใจและเปรียบเทียบทั้งสองประเภท เพื่อให้คุณสามารถเลือกสินเชื่อที่คุ้มค่ากับความต้องการและงบประมาณของคุณได้มากที่สุด
สินเชื่อบ้านคืออะไร?
สินเชื่อบ้านหรือที่เราคุ้นเคยในชื่อ “สินเชื่อเพื่อการซื้อบ้าน” คือสินเชื่อที่ผู้กู้ใช้สำหรับการซื้อบ้านใหม่ หรือบ้านมือสอง โดยธนาคารจะพิจารณาจากความสามารถในการชำระหนี้ของผู้กู้ และมักจะให้วงเงินสินเชื่อสูงสุดที่ไม่เกิน 90-95% ของมูลค่าบ้านหรือที่ดินที่ซื้อ
ข้อดีของสินเชื่อบ้าน:
- วงเงินสูงกว่า เนื่องจากการกู้ซื้อบ้านมักจะต้องใช้เงินจำนวนมาก
- ดอกเบี้ยต่ำกว่าสินเชื่อประเภทอื่นๆ โดยเฉพาะสินเชื่อส่วนบุคคล
- ระยะเวลาในการผ่อนชำระยาวขึ้น โดยทั่วไปสามารถผ่อน 20-30 ปี
สินเชื่อที่อยู่อาศัยคืออะไร?
สินเชื่อที่อยู่อาศัยหมายถึงสินเชื่อที่ไม่จำกัดแค่การซื้อบ้าน แต่รวมไปถึงการกู้เงินสำหรับการปรับปรุงบ้าน หรือการกู้เพื่อการสร้างบ้านใหม่ โดยผู้กู้สามารถใช้สินเชื่อประเภทนี้สำหรับการสร้างบ้านที่ดิน หรือแม้กระทั่งการรีไฟแนนซ์บ้านเดิม
ข้อดีของสินเชื่อที่อยู่อาศัย:
- สามารถใช้กู้เพื่อวัตถุประสงค์ที่หลากหลาย ไม่จำกัดเฉพาะการซื้อบ้าน
- เหมาะสำหรับผู้ที่ต้องการปรับปรุงหรือขยายบ้านที่มีอยู่แล้ว
- ดอกเบี้ยค่อนข้างต่ำและมีระยะเวลาในการผ่อนยาว
เปรียบเทียบสินเชื่อบ้านกับสินเชื่อที่อยู่อาศัย
1. วัตถุประสงค์การกู้
- สินเชื่อบ้าน: ใช้สำหรับการซื้อบ้านใหม่ หรือบ้านมือสอง
- สินเชื่อที่อยู่อาศัย: ใช้สำหรับการซื้อบ้าน, สร้างบ้าน, ปรับปรุงบ้าน หรือรีไฟแนนซ์บ้าน
2. วงเงินสินเชื่อ
- สินเชื่อบ้าน: โดยทั่วไปจะให้วงเงินสูงสุดถึง 95% ของราคาประเมินบ้าน
- สินเชื่อที่อยู่อาศัย: วงเงินสินเชื่อจะขึ้นอยู่กับประเภทการกู้ เช่น กู้เพื่อสร้างบ้านหรือปรับปรุงบ้าน วงเงินอาจจะต่ำกว่าหรือใกล้เคียงกับสินเชื่อบ้าน
3. ระยะเวลาในการผ่อนชำระ
- สินเชื่อบ้าน: มักจะมีระยะเวลาในการผ่อนชำระยาว 20-30 ปี
- สินเชื่อที่อยู่อาศัย: ระยะเวลาในการผ่อนอาจจะมีความยืดหยุ่น ขึ้นอยู่กับประเภทของการกู้และเงื่อนไขของแต่ละธนาคาร
4. อัตราดอกเบี้ย
- สินเชื่อบ้าน: อัตราดอกเบี้ยจะค่อนข้างต่ำ เนื่องจากเป็นการกู้เงินระยะยาวเพื่อซื้อทรัพย์สินที่มีมูลค่าสูง
- สินเชื่อที่อยู่อาศัย: อัตราดอกเบี้ยอาจจะสูงกว่าเล็กน้อยขึ้นอยู่กับประเภทของการกู้เงิน เช่น การกู้เพื่อปรับปรุงบ้าน
5. ความยืดหยุ่นในการใช้เงิน
- สินเชื่อบ้าน: ใช้เฉพาะในการซื้อบ้าน
- สินเชื่อที่อยู่อาศัย: มีความยืดหยุ่นมากกว่า สามารถใช้กู้สำหรับการสร้างหรือปรับปรุงบ้านได้
คำแนะนำในการเลือกสินเชื่อ
- หากคุณต้องการซื้อบ้านใหม่หรือบ้านมือสอง สินเชื่อบ้าน คือคำตอบที่ดีที่สุด โดยให้คุณได้รับวงเงินสูงและอัตราดอกเบี้ยที่ค่อนข้างต่ำ
- หากคุณมีบ้านอยู่แล้วแต่ต้องการขยายหรือปรับปรุง สินเชื่อที่อยู่อาศัย จะเป็นตัวเลือกที่เหมาะสม เนื่องจากสามารถใช้ได้หลากหลายวัตถุประสงค์ เช่น สร้างบ้านใหม่หรือรีไฟแนนซ์บ้านเก่า
- เปรียบเทียบ สินเชื่อ ต่างๆ จากหลายสถาบันการเงิน เพื่อหาข้อเสนอที่ดีที่สุดที่ตรงกับความต้องการและกำลังผ่อนของคุณ
เลือกสินเชื่อที่ใช่สำหรับคุณ
การ เปรียบเทียบ สินเชื่อ บ้านและ สินเชื่อที่อยู่อาศัย เป็นสิ่งสำคัญที่ช่วยให้คุณเลือกสินเชื่อที่เหมาะสมที่สุดตามวัตถุประสงค์และความสามารถในการผ่อนชำระของคุณ ทุกประเภทของสินเชื่อล้วนมีข้อดีและข้อจำกัดที่แตกต่างกันออกไป ดังนั้น ควรเลือกสินเชื่อที่สามารถตอบโจทย์ความต้องการและมีเงื่อนไขที่คุ้มค่าที่สุดสำหรับคุณ
Related Posts
MT5 บนมือถือ ใช้งานได้ทุกฟีเจอร์จริงไหม? รีวิวเจาะลึกจากประสบการณ์เทรดจริง!
หลายคนมองว่าแอปพลิเคชันเทรดบนสมาร์ทโฟนเป็นเพียงเครื่องมือ "สำรอง" สำหรับดูราคากันพลาด แต่เชื่อไหมครับว่า สำหรับเทรดเดอร์ในยุค 2026 นี้ แอป MT5 (MetaTrader…
สัมผัสไอศกรีมหวานละมุนยิ่งกว่าใคร กับ Häagen-Dazs Menu
หลาย ๆ คนชื่นชอบการทานไอศกรีม เพราะรสที่หวานเย็นอร่อย และดับกระหายได้ แถมยังมีหลากหลายรสชาติให้เลือกมากมาย สำหรับสาวกไอศกรีมทั้งหลาย คงไม่มีใครไม่รู้จักไอศกรีมแบรนด์ Häagen-Dazsไอศกรีมระดับพรีเมียมที่มีต้นกำเนิดมาจากประเทศฝรั่งเศส…
รู้จักกับการขนส่งอาหารสด ส่งอย่างไร
การขนส่งสินค้ากับบริษัทขนส่งในปัจจุบัน สามารถจัดส่งสินค้าได้หลากหลายประเภท ทั้งของกินของใช้ ของที่มีขนาดเล็กหรือขนาดใหญ่ หรือแม้แต่จะเป็นอาหารสดก็ยังสามารถส่งได้เช่นกัน เพียงแต่บางท่านอาจจะยังไม่เคยใช้บริการเท่านั้น เพราะว่าส่วนใหญ่ก็เลือกสั่งเฉพาะสินค้าทั่วไป เดี๋ยวเราจะมารู้จักเกี่ยวกับการจัดส่งอาหารสดกันว่าเป็นอย่างไร ต่างจากการขนส่งทั่วไปอย่างไร ความแตกต่างของการจัดส่งสินค้าทั่วไป…